HKD không phải nộp thuế nhưng phải thông báo Doanh thu khi nào?


Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN nhưng vẫn phải thực hiện nghĩa vụ thông báo doanh thu thực tế với cơ quan thuế. Vậy hộ kinh doanh phải thông báo doanh thu khi nào, hộ mới ra kinh doanh có thời hạn khác không và nếu doanh thu vượt 1 tỷ đồng thì phải thực hiện nghĩa vụ thuế như thế nào?
1. Hộ kinh doanh không phải nộp thuế có phải thông báo doanh thu không?
Từ năm 2026, chính sách quản lý thuế đối với hộ kinh doanh đã thay đổi theo hướng bỏ phương pháp thuế khoán và quản lý dựa trên doanh thu thực tế. Nghị định 141/2026/NĐ-CP đã nâng mức doanh thu năm không chịu thuế GTGT hộ kinh doanh và không phải nộp thuế TNCN của hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng, áp dụng từ ngày 01/01/2026.
Tuy nhiên, không phải nộp thuế không đồng nghĩa với không phải thực hiện nghĩa vụ với cơ quan thuế.
Theo điểm a, Khoản 1, Điều 8, Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh tự xác định doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.
Có thể hiểu đơn giản:
| Doanh thu năm | Nghĩa vụ thuế GTGT, TNCN |
| Từ 1 tỷ đồng trở xuống | Không phải nộp thuế GTGT, TNCN; vẫn phải thông báo doanh thu thực tế cho Cơ quan thuế. |
| Trên 1 tỷ đồng | Thực hiện khai thuế, nộp thuế theo quy định. |
Như vậy, hộ kinh doanh không nên hiểu rằng “doanh thu dưới 1 tỷ đồng thì không cần làm gì với cơ quan thuế”. Nghĩa vụ thông báo doanh thu vẫn phải được thực hiện đúng thời hạn.
2. Hộ kinh doanh không phải nộp thuế phải thông báo doanh thu khi nào?
Thời điểm thông báo doanh của hộ kinh doanh thu phụ thuộc vào việc hộ đang hoạt động bình thường hay mới bắt đầu kinh doanh trong năm.
2.1. Hộ kinh doanh đang hoạt động, doanh thu không quá 1 tỷ đồng
Theo điểm a, Khoản 1, Điều 8, Nghị định 68/2026/NĐ-CP, hộ kinh doanh có doanh thu thực tế trong năm từ 1 tỷ đồng trở xuống phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế quản lý trực tiếp.
Thời hạn: Chậm nhất ngày 31/01 của năm dương lịch tiếp theo (31/1/2027).
Ví dụ: Hộ kinh doanh A hoạt động trong cả năm 2026 và xác định tổng doanh thu thực tế phát sinh là 800 triệu đồng.
Hộ kinh doanh này:
- Không phải nộp thuế GTGT;
- Không phải nộp thuế TNCN;
- Vẫn phải thông báo doanh thu thực tế phát sinh trong năm 2026;
- Hạn thông báo: chậm nhất ngày 31/01/2027.
2.2. Hộ kinh doanh mới ra kinh doanh trong 6 tháng đầu năm 2026
Đây là trường hợp có thời hạn thông báo riêng theo Điều 9, Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP.
Nếu bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm và doanh thu thực tế từ 1 tỷ đồng trở xuống, hộ kinh doanh phải:
- Thông báo doanh thu thực tế phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6;
- Gửi cơ quan thuế chậm nhất ngày 31/7;
- Tiếp tục thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm, chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Ví dụ: Hộ kinh doanh B bắt đầu kinh doanh từ ngày 01/03/2026, doanh thu đến hết ngày 30/6 là 300 triệu đồng.
Hộ kinh doanh phải:
- Thông báo doanh thu từ 01/03 đến 30/6/2026 chậm nhất ngày 31/7/2026;
- Thông báo tiếp doanh thu phát sinh trong 6 tháng cuối năm chậm nhất ngày 31/01/2027.
2.3. Hộ kinh doanh mới ra kinh doanh trong 6 tháng cuối năm
Nếu bắt đầu hoạt động trong 6 tháng cuối năm và doanh thu thực tế trong năm không quá 1 tỷ đồng, hộ kinh doanh thực hiện thông báo doanh thu thực tế phát sinh trong năm theo thời hạn chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
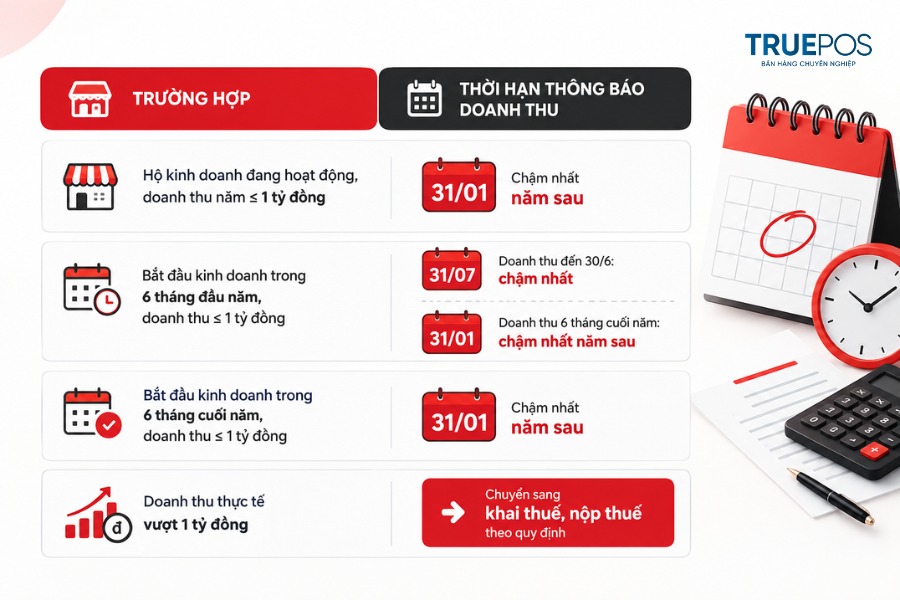
3. Bảng thời hạn thông báo doanh thu hộ kinh doanh
Có thể tóm tắt như sau:
| Trường hợp | Thời hạn thông báo doanh thu |
| Hộ kinh doanh đang hoạt động, doanh thu năm ≤ 1 tỷ đồng. | Chậm nhất 31/01 năm sau |
| Bắt đầu kinh doanh trong 6 tháng đầu năm, doanh thu ≤ 1 tỷ đồng. | Doanh thu đến 30/6: chậm nhất 31/7; doanh thu 6 tháng cuối năm: chậm nhất 31/01 năm sau |
| Bắt đầu kinh doanh trong 6 tháng cuối năm, doanh thu ≤ 1 tỷ đồng. | Chậm nhất 31/01 năm sau |
| Doanh thu thực tế vượt 1 tỷ đồng. | Chuyển sang khai thuế, nộp thuế theo quy định |
Điểm quan trọng là mốc 1 tỷ đồng quyết định cơ chế thực hiện nghĩa vụ thuế, còn thời điểm bắt đầu kinh doanh quyết định thời hạn thông báo trong trường hợp hộ mới ra kinh doanh.
4. Hộ kinh doanh mới ra kinh doanh có phải kê khai thuế ngay không?
Đối với hộ kinh doanh mới ra kinh doanh mà doanh thu thực tế được xác định từ 1 tỷ đồng trở xuống, Điều 9, Nghị định 68/2026/NĐ-CP quy định cơ chế thông báo doanh thu thực tế.
Do đó, không nên hiểu rằng cứ mới mở hộ kinh doanh là phải lập tờ khai thuế GTGT, TNCN và phát sinh số thuế phải nộp.
Cơ chế có thể hình dung như sau:
Bắt đầu kinh doanh → theo dõi doanh thu thực tế → xác định doanh thu →
- Từ 1 tỷ đồng trở xuống: thông báo doanh thu;
- Lớn hơn 1 tỷ đồng: chuyển sang khai thuế, nộp thuế theo quy định (kể từ quý phát sinh doanh thu trên 1 tỷ đồng).
Cách phân biệt này phù hợp với hướng dẫn của cơ quan thuế: nếu người kinh doanh tự xác định doanh thu năm từ 1 tỷ đồng trở xuống thì chỉ cần thực hiện thông báo doanh thu thực tế.
Như vậy, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN nhưng không được bỏ qua nghĩa vụ thông báo doanh thu thực tế. Nếu doanh thu thực tế vượt 1 tỷ đồng, hộ kinh doanh phải chuyển sang cơ chế khai thuế, nộp thuế theo quy định.
Dương Nguyễn
Bài viết liên quan
-
Thuế khoán hộ kinh doanh từ năm 2026 còn được áp dụng không?
22/09/2026 - 102 lượt xem -
Thuế môn bài hộ kinh doanh còn phải nộp không? Quy định từ năm 2026
21/09/2026 - 147 lượt xem -
Gia hạn nộp thuế đối với hộ kinh doanh năm 2026 theo Nghị định 245/2026/NĐ-CP
30/07/2026 - 176 lượt xem