Khai thuế quý III/2026: Hộ kinh doanh cần làm gì trước hạn 02/11?


Tháng 10 là thời điểm hộ kinh doanh rà soát doanh thu, hóa đơn và chuẩn bị hồ sơ khai thuế Quý III/2026. Để hoàn thành đúng hạn, chủ hộ cần xác định nghĩa vụ kê khai, sử dụng đúng biểu mẫu và theo dõi kết quả xử lý hồ sơ. Những lưu ý dưới đây giúp hộ kinh doanh chủ động chuẩn bị, hạn chế sai sót khi thực hiện.
1. Hộ kinh doanh nào phải nộp tờ khai thuế Quý III/2026?
Theo Khoản 3, Điều 10, Nghị định số 252/2026/NĐ-CP, hạn nộp hồ sơ khai thuế theo quý là ngày cuối cùng của tháng đầu quý tiếp theo; do ngày 31/10/2026 trùng thứ Bảy, hạn nộp hồ sơ Quý III/2026 được chuyển sang thứ Hai, ngày 02/11/2026 theo Khoản 7, Điều 3 của Nghị định.
1.1. Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng đến 50 tỷ đồng
Theo Điều 10, Nghị định số 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng đến 50 tỷ đồng thực hiện khai thuế giá trị gia tăng (GTGT) theo quý. Hộ có doanh thu năm trên 50 tỷ đồng thực hiện khai theo tháng.
Đối với thuế thu nhập cá nhân (TNCN), hộ áp dụng phương pháp thuế suất nhân với doanh thu tính thuế thực hiện khai, nộp theo quý cùng thời hạn khai thuế GTGT. Hộ áp dụng phương pháp thu nhập tính thuế nhân với thuế suất thực hiện khai tạm nộp theo tháng hoặc quý trên cùng hồ sơ khai thuế GTGT, đồng thời quyết toán theo năm.
Như vậy, chủ hộ cần xác định cả doanh thu năm và phương pháp tính thuế đang áp dụng để chuẩn bị hồ sơ phù hợp.
1.2. Hộ mới kinh doanh hoặc phát sinh doanh thu vượt 1 tỷ đồng trong Quý III
Theo Điểm a, Khoản 1, Điều 8 và Khoản 2, Điều 9, Nghị định số 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP, hộ đang hoạt động tự xác định doanh thu năm từ 1 tỷ đồng trở xuống thực hiện thông báo doanh thu thực tế theo quy định.
Khi doanh thu thực tế trong năm vượt 1 tỷ đồng, hộ phải khai thuế từ quý phát sinh vượt ngưỡng. Đối với hộ mới bắt đầu kinh doanh, nghĩa vụ khai thuế theo quý phát sinh từ quý có doanh thu lũy kế vượt 1 tỷ đồng.
Ví dụ, một hộ kinh doanh có doanh thu lũy kế đến hết tháng 6/2026 là 800 triệu đồng. Trong tháng 7, 8, 9, hộ phát sinh thêm 350 triệu đồng, đưa doanh thu lũy kế lên 1,15 tỷ đồng. Hộ cần thực hiện nghĩa vụ khai thuế từ Quý III/2026 và chuẩn bị hồ sơ trước hạn nộp.
2. Hồ sơ khai thuế Quý III/2026 của hộ kinh doanh gồm những gì?
Sau khi xác định thuộc diện khai theo quý, hộ kinh doanh cần lựa chọn đúng tờ khai và chuẩn bị dữ liệu để kê khai chính xác.
2.1. Sử dụng đúng mẫu tờ khai thuế
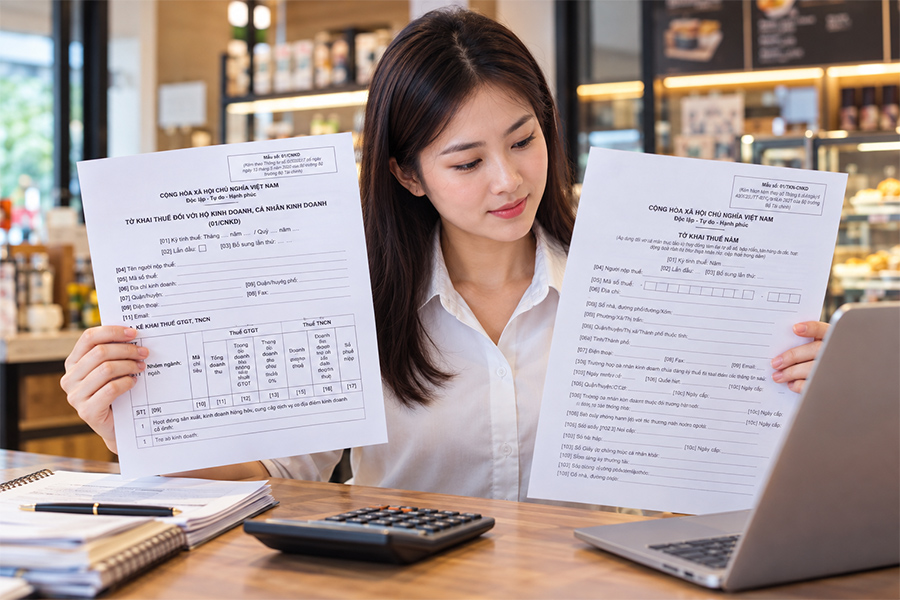
Theo Khoản 1, Điều 4, Thông tư số 18/2026/TT-BTC quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, cùng nội dung sửa đổi tại Thông tư số 50/2026/TT-BTC, hộ kinh doanh khai thuế đối với hoạt động kinh doanh thông thường sử dụng mẫu 01/CNKD hiện hành. Hoạt động cho thuê bất động sản và các trường hợp đặc thù cần xác định hồ sơ riêng.
| Biểu mẫu | Mục đích sử dụng |
| 01/CNKD | Khai thuế theo tháng, quý đối với hoạt động kinh doanh thuộc phạm vi áp dụng |
| 01/TKN-CNKD | Thông báo doanh thu/tờ khai thuế năm theo trường hợp quy định |
Mẫu 01/TKN-CNKD hiện hành được ban hành kèm theo Thông tư số 89/2026/TT-BTC, dùng cho thông báo doanh thu/tờ khai thuế năm theo trường hợp quy định, không thay thế mẫu 01/CNKD khi hộ thuộc diện phải khai thuế theo quý.
2.2. Tổng hợp doanh thu, hóa đơn và chứng từ liên quan
Để lập tờ khai Quý III, hộ kinh doanh cần rà soát dữ liệu phát sinh trong tháng 7, 8 và 9/2026. Các tài liệu nên chuẩn bị gồm:
- Dữ liệu bán hàng, doanh thu theo ngày, tháng và địa điểm kinh doanh.
- Hóa đơn điện tử đã lập trong kỳ.
- Thông tin trả hàng, giảm giá, hóa đơn điều chỉnh hoặc thay thế.
- Chứng từ thu tiền, giao dịch chuyển khoản và công nợ phục vụ đối chiếu.
- Thông tin về doanh thu, số thuế đã được tổ chức hoặc nền tảng khấu trừ, khai thay, nộp thay nếu có.
Số tiền thu về tài khoản không phải lúc nào cũng trùng với doanh thu cần kê khai. Chênh lệch có thể liên quan đến công nợ, thời điểm thanh toán, phí nền tảng hoặc giao dịch hoàn trả. Vì vậy, cần đối chiếu bản chất giao dịch, không lấy tổng tiền vào tài khoản làm doanh thu một cách máy móc.
2.3. Lưu ý khi bán hàng tại nhiều địa điểm hoặc trên nền tảng trực tuyến
Hộ kinh doanh có nhiều cửa hàng cần tổng hợp doanh thu đầy đủ, đồng thời phân loại theo từng địa điểm để kê khai phù hợp. Với hoạt động bán hàng trực tuyến, cần kiểm tra nền tảng có thực hiện khấu trừ, nộp thay thuế cho từng giao dịch hay không. Hộ nên lưu báo cáo giao dịch và chứng từ liên quan để đối chiếu khoản đã được nộp thay với nghĩa vụ tự thực hiện.
3. Các bước chuẩn bị và nộp tờ khai
Bước 1: Tổng hợp số liệu Quý III. Đối chiếu dữ liệu bán hàng với hóa đơn, chứng từ thanh toán và các khoản điều chỉnh; làm rõ chênh lệch trước khi kê khai.
Bước 2: Chọn đúng hồ sơ. Kiểm tra mẫu tờ khai, kỳ khai, thông tin người nộp thuế, phương pháp tính thuế và cơ quan thuế tiếp nhận.
Bước 3: Lập và kiểm tra tờ khai. Rà soát doanh thu, tỷ lệ thuế, số thuế và thông tin từng địa điểm kinh doanh.
Bước 4: Xác thực, gửi hồ sơ. Hộ có thể thực hiện qua hệ thống giao dịch thuế điện tử hoặc eTax Mobile khi thủ tục tương ứng được hỗ trợ.
Bước 5: Theo dõi kết quả. Kiểm tra thông báo tiếp nhận, chấp nhận hoặc từ chối; nếu bị từ chối, đọc lý do, sửa và gửi lại. Lưu tờ khai cùng thông báo để phục vụ tra cứu.
Phần mềm TruePOS được phát triển bởi Công ty phát triển công nghệ Thái Sơn, hỗ trợ quản lý bán hàng, doanh thu, công nợ và tồn kho. Việc theo dõi dữ liệu thường xuyên giúp chủ hộ thuận tiện tổng hợp, đối chiếu số liệu khi chuẩn bị kê khai thuế.
Hộ kinh doanh thuộc diện khai theo quý cần hoàn thành hồ sơ Quý III/2026 chậm nhất ngày 02/11/2026 và chủ động kiểm tra kết quả tiếp nhận. Liên hệ ngay với chúng tôi để được tư vấn giải pháp quản lý bán hàng TruePOS phù hợp với quy mô và nhu cầu của hộ kinh doanh.
Nguyệt Nga
Bài viết liên quan
-

05 thủ tục thuế của hộ kinh doanh được sửa đổi từ ngày 26/5/2026
20/07/2026 - 156 lượt xem -
3 cách kiểm tra tiền thuế đã nộp thành công hay chưa mới nhất năm 2026
24/06/2026 - 193 lượt xem -
6 cổng thông tin điện tử ngành Thuế hiện đang hoạt động hỗ trợ kê khai và nộp thuế
06/03/2026 - 432 lượt xem