Bán hàng nhiều kênh, tiền về nhiều nơi: Đối soát doanh thu, tính thuế sao cho đúng?


Bán hàng nhiều kênh, đơn chốt liên tục nhưng doanh thu không khớp với tiền về thực tế? Phí sàn, đơn hoàn và thuế khấu trừ khiến việc đối soát doanh thu dễ nhầm lẫn. Vậy làm sao kiểm soát đủ doanh thu, kê khai đúng thuế? Cùng TruePOS tìm hiểu ngay trong bài viết dưới đây!
1. Bán hàng nhiều kênh, doanh thu được xác định thế nào?
Muốn đối soát doanh thu chính xác, người bán cần phân biệt doanh thu bán hàng với tiền thực nhận, đồng thời theo dõi đầy đủ giao dịch trên từng kênh.
1.1. Theo dõi doanh thu từ cửa hàng đến các kênh online
Một hộ kinh doanh bán hàng đa kênh bằng cách đồng thời bán trực tiếp tại cửa hàng, trên sàn thương mại điện tử (Shopee, Tiktok, Lazada…), website, Facebook hoặc Zalo. Mỗi kênh có cách ghi nhận đơn và thanh toán khác nhau, nhưng người bán vẫn cần tập hợp dữ liệu để nhìn được toàn bộ hoạt động kinh doanh.
Trong đó, một đơn hàng có thể xuất hiện trong nhiều báo cáo nhưng chỉ được tính doanh thu một lần. Ví dụ, khách đặt hàng qua Facebook, đơn vị vận chuyển thu hộ rồi chuyển tiền vào tài khoản người bán. Dù có thông tin trên danh sách đơn Facebook, bảng kê thu hộ và sao kê ngân hàng, đây vẫn là cùng một đơn hàng.
Để tránh tính trùng, người bán nên dùng một mã riêng cho mỗi đơn, ghi rõ khách đặt qua kênh nào, giá trị đơn và đã nhận đủ tiền hay chưa.
1.2. Tiền sàn TMĐT chuyển về có phải doanh thu tính thuế không?
Số tiền sàn chuyển về có thể đã trừ phí dịch vụ, phí thanh toán và thuế bị khấu trừ. Vì vậy, người bán không thể mặc nhiên lấy khoản thực nhận này làm doanh thu tính thuế.
Theo Khoản 1, Điều 5, Nghị định 68/2026/NĐ-CP, doanh thu để xác định thuế TNCN bao gồm toàn bộ tiền bán hàng, gia công, cung ứng dịch vụ và các khoản được hưởng theo quy định, không phân biệt đã thu được tiền hay chưa. Doanh thu không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
Ví dụ, một đơn hàng có giá trị 1 triệu đồng nhưng người bán nhận về 900.000 đồng sau khi bị trừ các khoản phí và thuế. Khoản chênh lệch 100.000 đồng cần được bóc tách rõ ràng, không thể tự coi đó là khoản giảm doanh thu.
Tương tự, lợi nhuận là kết quả sau khi xem xét doanh thu và chi phí. Người bán cần theo dõi riêng các chỉ tiêu này để tránh nhầm lẫn khi quản lý và kê khai.
2. Đối soát doanh thu đa kênh thế nào để không sót, không trùng?
Đối soát là việc kiểm tra sự khớp đúng giữa đơn hàng, tình trạng giao dịch và các khoản tiền liên quan. Hộ kinh doanh có thể thực hiện theo ba bước dưới đây.
2.1. Tập hợp dữ liệu theo từng kênh bán
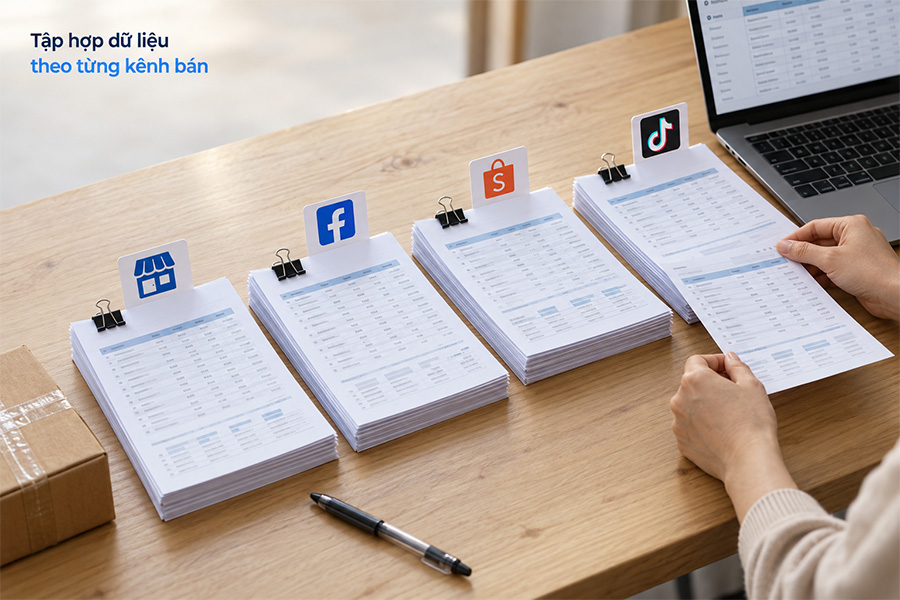
Trước hết, người bán cần thu thập báo cáo bán hàng tại cửa hàng, báo cáo sàn, danh sách đơn online, bảng kê thu hộ và sao kê ngân hàng.
Các nguồn dữ liệu nên được đưa về cùng một bảng theo dõi, với những thông tin cơ bản:
- Mã đơn hàng, kênh bán và ngày phát sinh.
- Giá trị hàng bán, khoản giảm giá.
- Trạng thái giao hàng, hủy đơn hoặc trả hàng.
- Phương thức thanh toán, tiền đã thu và chưa thu.
- Phí, thuế bị khấu trừ và tiền thực nhận.
Mỗi nguồn dữ liệu có vai trò kiểm tra khác nhau. Sao kê cho biết dòng tiền vào, còn báo cáo đơn hàng giúp xác định khoản tiền đó liên quan đến giao dịch nào.
2.2. Đối chiếu đơn hàng với tiền thu và các khoản khấu trừ
Người bán cần ghi nhận trạng thái thực tế của từng đơn: đã hoàn thành, đang giao, đã hủy hay trả hàng. Những trường hợp hoàn tiền, giảm giá cần có dữ liệu và chứng từ tương ứng để kiểm tra.
Tiếp đó, đối chiếu tiền hàng với số tiền đã nhận. Nếu có chênh lệch, cần xác định rõ nguyên nhân: bị trừ phí, khấu trừ thuế, khách chưa thanh toán hay đơn vị vận chuyển chưa chuyển tiền thu hộ.
Đặc biệt, đơn hàng phát sinh cuối tháng có thể được thanh toán vào tháng sau. Khi đó, nên theo dõi riêng thời điểm ghi nhận doanh thu và thời điểm thu tiền, tránh bỏ sót hoặc ghi nhận lại giao dịch khi tiền về.
2.3. Chốt bảng tổng hợp và xử lý khoản chưa khớp
Ví dụ, hộ kinh doanh có số liệu quản lý trong tháng như sau:
| Kênh bán | Doanh thu đã đối chiếu | Phí bị trừ | Thuế đã khấu trừ | Tiền đã nhận | Tiền chờ thanh toán |
| Cửa hàng | 80 triệu | 0 | 0 | 80 triệu | 0 |
| Sàn TMĐT | 100 triệu | 10 triệu | 1,5 triệu | 80 triệu | 8,5 triệu |
| Facebook/Zalo | 40 triệu | 2 triệu | 0 | 35 triệu | 3 triệu |
| Tổng | 220 triệu | 12 triệu | 1,5 triệu | 195 triệu | 11,5 triệu |
Trong ví dụ này, tiền đã nhận là 195 triệu đồng, còn doanh thu đã đối chiếu là 220 triệu đồng. Phần chênh lệch được giải thích bằng phí, thuế và tiền chờ thanh toán.
Nếu số liệu chưa khớp, người bán cần kiểm tra từng khoản, tìm hiểu nguyên nhân và cách xử lý. Không nên tự sửa doanh thu chỉ để tổng tiền trên bảng bằng số tiền thực nhận.
3. Sàn đã khấu trừ thuế, người bán phải làm gì?
Khi bán hàng trên sàn thương mại điện tử như Tiktok, Shopee, sàn thường đã khấu trừ thuế TNCN vào sản phẩm. Khi đó, người bán cần thực hiện:
3.1. Kiểm tra giao dịch
Theo Khoản 1, Điều 11, Nghị định 68/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử, nền tảng số có chức năng đặt hàng trực tuyến và thanh toán có trách nhiệm khấu trừ, khai thay, nộp thay số thuế đã khấu trừ theo Nghị định 117/2025/NĐ-CP.
Người bán cần kiểm tra báo cáo để biết doanh thu nào đã được khấu trừ, số thuế bao nhiêu và có phát sinh điều chỉnh do hoàn, hủy giao dịch hay không. Không nên mặc định mọi khoản bán hàng online đều đã được nền tảng nộp thuế thay.
Đối với doanh thu tại cửa hàng hoặc đơn nhận qua mạng xã hội do người bán trực tiếp thu tiền, cần rà soát trách nhiệm tự kê khai, nộp thuế theo trường hợp áp dụng.
3.2. Tổng hợp doanh thu để xác định nghĩa vụ thuế
Khi xác định ngưỡng doanh thu và phương pháp tính thuế, hộ kinh doanh cần tổng hợp doanh thu từ các kênh, bao gồm phần đã được khấu trừ, khai thay, nộp thay.
Theo Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT, không phải nộp thuế TNCN. Tuy nhiên, vẫn cần thực hiện việc thông báo doanh thu theo quy định.
Riêng trường hợp thuộc Khoản 3, Điều 11, Nghị định 68/2026/NĐ-CP sau sửa đổi, doanh thu năm tổng hợp trên 3 tỷ đồng, hoặc trên 1 tỷ đồng và lựa chọn tính thuế TNCN theo thu nhập tính thuế nhân thuế suất, người bán phải tổng hợp doanh thu để quyết toán TNCN năm. Thuế TNCN nền tảng đã khấu trừ, nộp thay được trừ khi xác định số phải nộp.
3.3. Định kỳ kiểm tra, theo dõi
Hộ kinh doanh nên lưu báo cáo đơn hàng, hóa đơn, sao kê và tài liệu thể hiện số thuế đã khấu trừ, nộp thay. Dữ liệu cần tra cứu được theo từng kỳ và từng kênh để phục vụ kiểm tra, giải trình khi cần.
Khi lượng đơn tăng, việc quản lý trên giấy tờ hoặc nhiều bảng tính rời rạc dễ phát sinh sai lệch. Người bán nên cân nhắc sử dụng phần mềm quản lý bán hàng phù hợp để tập trung dữ liệu, giảm thao tác nhập lại và hỗ trợ kiểm tra doanh thu thường xuyên.
Tóm lại, việc bán hàng nhiều kênh đòi hỏi theo dõi đầy đủ doanh thu và tách rõ tiền thực nhận, phí, thuế đã nộp thay. Đối soát đều đặn sẽ giúp hộ kinh doanh kiểm soát dòng tiền và có cơ sở thực hiện đúng nghĩa vụ thuế.
Nguyệt Nga
Bài viết liên quan
-
Bảng tra cứu thuế suất thuế TNCN, GTGT với hộ kinh doanh bán hàng đa kênh
21/10/2026 - 93 lượt xem -
Hộ kinh doanh đang kinh doanh mà doanh thu vượt 1 tỷ đồng thì phải làm sao?
16/10/2026 - 122 lượt xem -
HKD không phải nộp thuế nhưng phải thông báo doanh thu khi nào?
07/10/2026 - 174 lượt xem